Em 2 anos de locação, a empresa deduz o imposto mais cedo, testa o analisador com as próprias amostras e pode comprá-lo por um preço que cai 15% a cada ano de uso.
Preço do analisador líquido de IRPJ e CSLL, em R$, para cada R$ 100 mil de tabela (sem as mensalidades da locação)
Preço líquido do equipamentoIRPJ + CSLL deduzidosPreço menor do equipamento usado
Abaixo da tabela: R$ 52.315 no equipamento com 2 anos de uso, contra R$ 34.000 na compra hoje
Empresa no Lucro Real. IRPJ + CSLL de 34% deduzidos pela depreciação: 10 anos no equipamento novo, 8 anos no usado, sem correção no tempo. As barras não incluem as 24 mensalidades: elas pagam os 2 anos de uso, com suporte, consumíveis e manutenção, são deduzidas no mês de competência e vêm na proposta. Para o custo total, some as mensalidades.
- Preço: R$ 72.250 a cada R$ 100 mil de tabela ao fim do 2º ano. O valor do equipamento usado cai 15% a cada ano de uso.
- Tributos: no Lucro Real, as mensalidades do equipamento são deduzidas no mês de competência; na compra, a depreciação deduz 10% ao ano no novo e 12,5% no usado.
- Validação: você compra o analisador que já rodou as suas amostras, com o método desenvolvido na sua matriz.
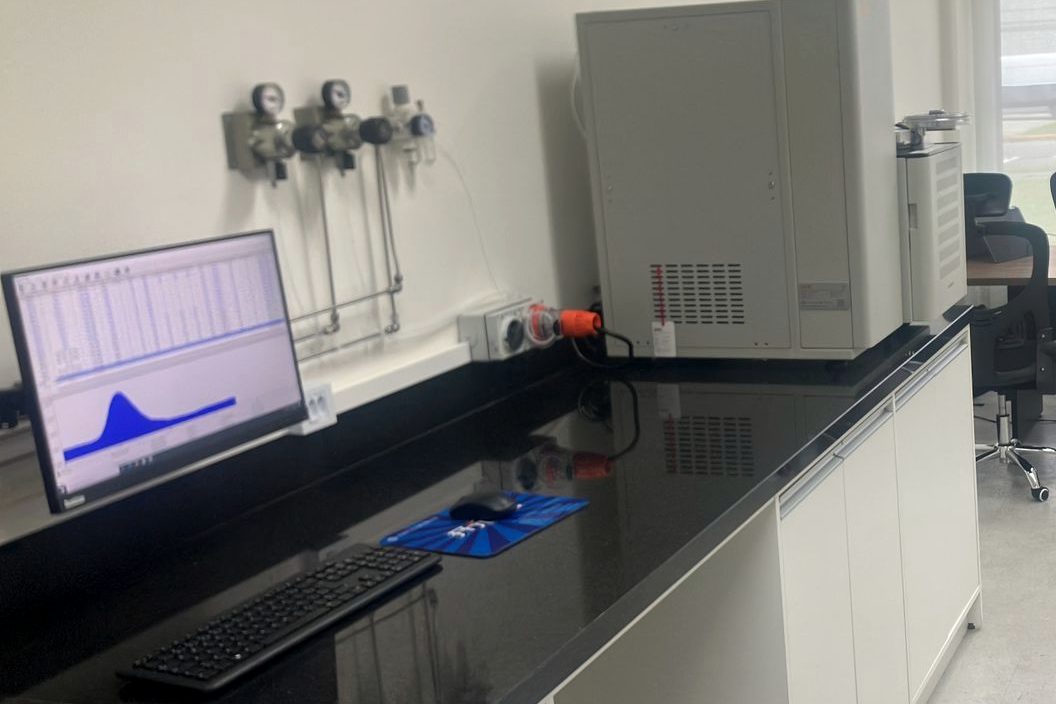
1. O que a locação inclui
Na mensalidade:
O pagamento é mensal e, em geral, entra como despesa da área, sem pedido de investimento ao comitê. Empresas que seguem o CPC 06 podem ter de registrar o contrato no balanço: confirme com a controladoria.
2. Imposto: o que muda entre locar e comprar
Para empresa no Lucro Real com lucro tributável, a locação antecipa a dedução do imposto. É a dedução feita mais cedo, não um imposto a menos.
- IRPJ e CSLL (até 34%): o aluguel do equipamento é deduzido no mês de competência, quando o equipamento está ligado à produção ou à comercialização. Na compra, a dedução vem pela depreciação, em geral 10% ao ano: nos 2 primeiros anos, 20% do valor.
- PIS e COFINS (até 2026): a parcela de aluguel do equipamento, paga a pessoa jurídica, gera crédito. Serviços e consumíveis seguem a regra de insumos.
- A partir de 2027: a CBS dá crédito integral e imediato também na compra de equipamento. Essa diferença deixa de existir.
- ICMS e ISS: na compra pode haver crédito de ICMS em 48 meses; na locação, não. Na locação pura do equipamento não incide ISS; suporte, instalação, manutenção e treinamento vêm em NFS-e própria, e os consumíveis em NF-e.
- Lucro Presumido e Simples: a escolha entre locar e comprar praticamente não muda o IRPJ e a CSLL.
LocaçãoCompra
| IRPJ + CSLL deduzidos | Locação | Compra |
|---|---|---|
| Em 12 meses | R$ 17.000 | R$ 3.400 |
| Em 24 meses | R$ 34.000 | R$ 6.800 |
| Deduzido antes na locação | R$ 27.200 | |
Para cada R$ 100 mil pagos pela locação do equipamento em 24 meses, sem contar serviços e consumíveis, e R$ 100 mil de equipamento comprado. Alíquota marginal de 34%, depreciação linear de 10% ao ano.
Conteúdo informativo. Confirme com o seu contador.
3. Preço de compra do analisador locado
Ao fim do contrato, você pode comprar o analisador que já opera no seu laboratório. O preço acompanha o valor do equipamento usado: cai 15% a cada ano de uso, sempre sobre o preço do ano anterior. O preço de compra se soma às mensalidades pagas.
| Compra ao fim do | Preço de compra |
|---|---|
| 2º ano | R$ 72.250 |
| 3º ano | R$ 61.413 |
| 4º ano | R$ 52.201 |
| 5º ano | R$ 44.371 |
A compra é opcional. Prazo, mensalidade e condições vêm na proposta e no contrato.
4. Quando cada uma compensa
A comparação justa soma tudo o que sai do caixa até o equipamento ser seu:
Locar e comprar: mensalidades do período + preço de compra ao fim
Comprar direto: preço do equipamento + consumíveis, contrato de manutenção, peças e treinamentos do período
Depois, aplique o efeito do imposto da seção 2 e o custo de capital da empresa.
A compra direta tende a compensar quando o laboratório já conhece o equipamento, tem método validado, o volume é estável e a empresa vai ficar com ele por muitos anos.
A locação tende a compensar quando há dúvida se o analisador atende à sua matriz, quando o método ainda precisa ser desenvolvido, quando o capital da empresa é caro, quando o investimento não foi aprovado no ano ou quando a demanda ainda é nova.
5. Validação antes da compra
Na compra direta, a decisão se apoia em demonstração e em referências de outros laboratórios. O desempenho na sua matriz só é medido depois da instalação.
- Antes do contratoTeste com as suas amostras no DumasLab, em Joinville.
- Semanas 1 a 4Instalação, treinamento e desenvolvimento do método na sua matriz: repetibilidade e recuperação no material de referência.
- Meses 1 a 24Rotina do laboratório, com os itens da seção 1 na mensalidade.
- Mês 24Decisão com dados do próprio equipamento: devolve, renova ou compra por R$ 72.250 a cada R$ 100 mil de tabela.
Se o método for novo no laboratório, veja também Dumas ou Kjeldahl como referência na calibração de NIR.
6. Custo da parada
Na locação, preventiva, corretiva e suporte estão na mensalidade. A análise enviada para fora durante a parada continua por conta do laboratório. Calcule:
amostras por dia × dias parados × preço que você paga fora
Veja como funcionam a assistência técnica e a reposição de peças.
Perguntas antes de decidir
- Qual é o regime tributário da empresa? Pergunte ao contador antes de tudo.
- O laboratório já conhece este equipamento na sua matriz?
- O método está desenvolvido e validado?
- A empresa vai ficar com o equipamento por muitos anos?
- Qual é o custo de capital da empresa?
- Quanto custa um dia sem resultado?
Locação no Grupo Thot
O Grupo Thot faz a locação de analisadores elementares Dumas, de enxofre e TGA, com suporte 7 dias por semana, consumíveis, preventivas, corretivas, treinamentos e desenvolvimento de metodologia na mensalidade.
Peça a proposta de locação